« Mon revenu n'est jamais le même d'un mois à l'autre. »
Le budget travaille en parts sur cent, pas en montants figés. Quand le revenu bouge, chaque enveloppe se recalcule toute seule.
Combien tu as vraiment, combien il t'en faut, et la seule chose à faire ce mois ci. Le Système de patrimoine Mayo réunit ton budget, tes dettes, ton fonds d'urgence, tes placements et ta retraite, et calcule tout pour ta situation. Que ton salaire tombe chaque 30 ou que ton revenu change tous les mois.

Dede Koesah Fondatrice de Mayo et de Mission Million
Six situations, et ce que l'outil fait de chacune.
« Mon revenu n'est jamais le même d'un mois à l'autre. »
Le budget travaille en parts sur cent, pas en montants figés. Quand le revenu bouge, chaque enveloppe se recalcule toute seule.
« Dès que je mets de côté, une urgence familiale arrive. »
Les personnes à charge entrent dans le calcul. À partir de quatre, ton fonds d'urgence se calcule sur ton revenu complet et non sur tes seules dépenses essentielles.
« Je rembourse, mais je ne vois pas la dette baisser. »
L'outil classe tes dettes par taux, chiffre ce que chacune te coûte par an et te donne la date de sortie selon la stratégie choisie.
« Je ne sais pas par où commencer. »
Il n'y a jamais qu'une seule étape ouverte, et une seule action marquée à faire maintenant. Le reste attend son tour.
« J'ai peur de perdre mon argent en plaçant. »
L'étape Croissance reste fermée tant qu'une dette coûte plus cher qu'un placement ne rapporte. Rembourser à 24 %, c'est gagner 24 %, et c'est garanti.
« Je ne sais pas combien il me faut pour être tranquille. »
Le capital nécessaire pour vivre sans salaire est chiffré dès que tu entres ton âge et le revenu que tu veux garder.
Pas des conseils. Des chiffres calculés sur ta situation, que tu peux vérifier ligne par ligne et exporter quand tu veux.
Un suivi par catégorie, comparé au budget que tu as décidé. La colonne Écart montre où ça tient et où ça glisse.
Entre trois et douze mois selon ton statut et tes charges. Avec la date d'arrivée au rythme où tu épargnes.
Le tableau de bord lit tous tes modules et en sort une action, celle qui débloque la suite.
Ce qu'il faut avoir accumulé, ce que ton plan actuel produit, et l'écart entre les deux. En francs, pas en pourcentage.
Le système en vrai, avec de vrais chiffres. Pas une maquette, pas une promesse.
Une étape se valide sur des conditions mesurées dans tes propres données, pas sur une case que tu coches. Tant qu'elle n'est pas validée, la suivante reste fermée, et l'outil t'explique pourquoi.
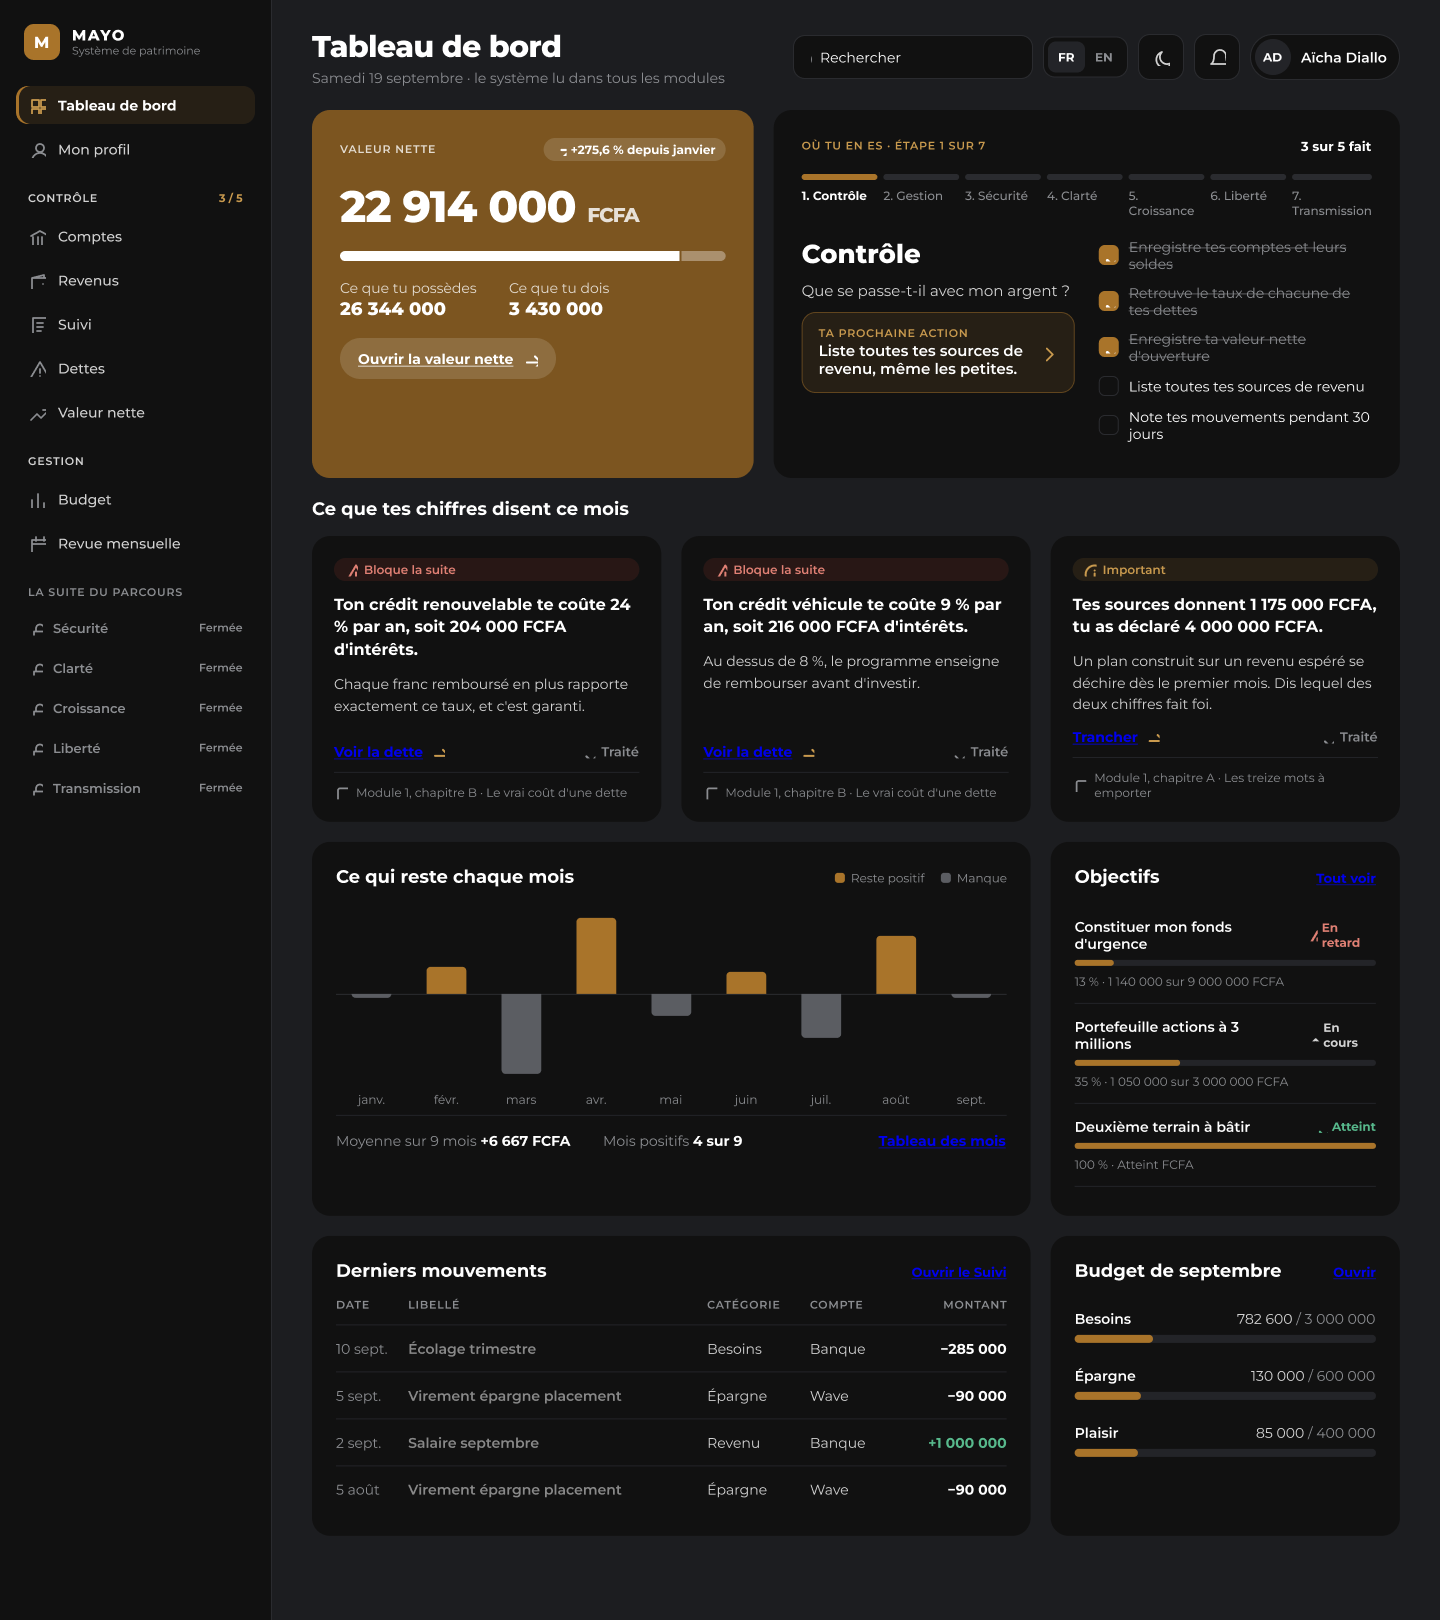
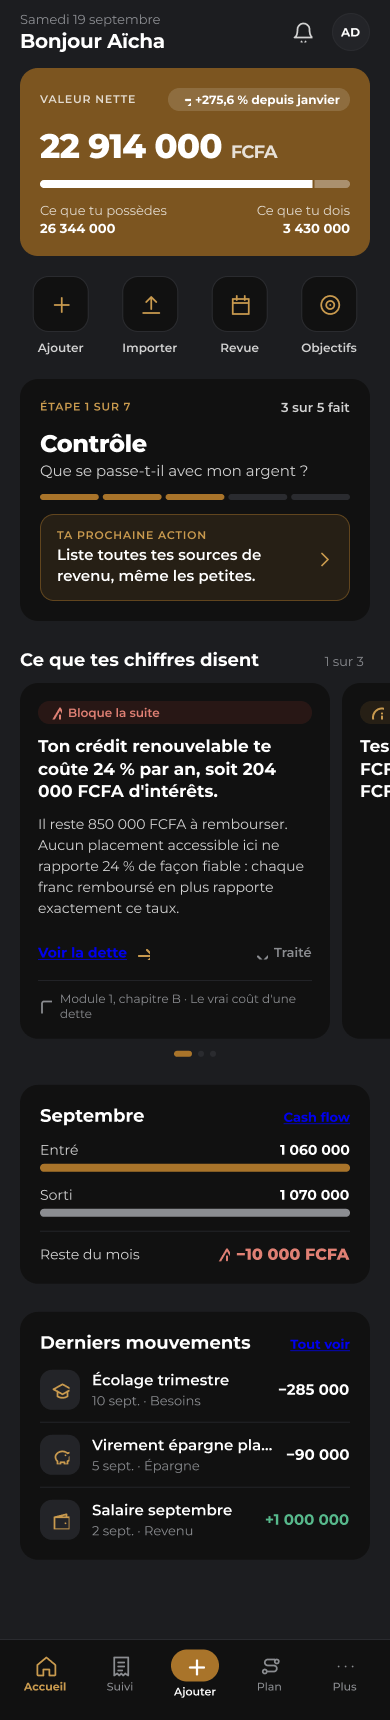
Chaque écran ci dessous est l'écran réel de l'outil, pas une illustration.
Comptes, revenus, transactions, dettes et valeur nette. Trente jours de saisie suffisent pour que le reste du système se calcule tout seul. La valeur nette se suit trimestre après trimestre, actifs d'un côté, dettes de l'autre.

Trois enveloppes, réparties en parts sur cent : besoins, investissement, plaisir et développement. Tu compares ce que tu avais prévu à ce que tu as réellement dépensé, et la colonne Écart dit où ça glisse. Les plafonds de la méthode s'affichent à côté de chaque ligne.


Trois mois pour un fonctionnaire, six à neuf pour un salarié du privé, neuf à douze pour un indépendant. Et si quatre personnes ou plus vivent de ton revenu, la cible se calcule sur le revenu complet. Chaque mois mis de côté est un palier franchi, avec le délai pour atteindre le suivant.


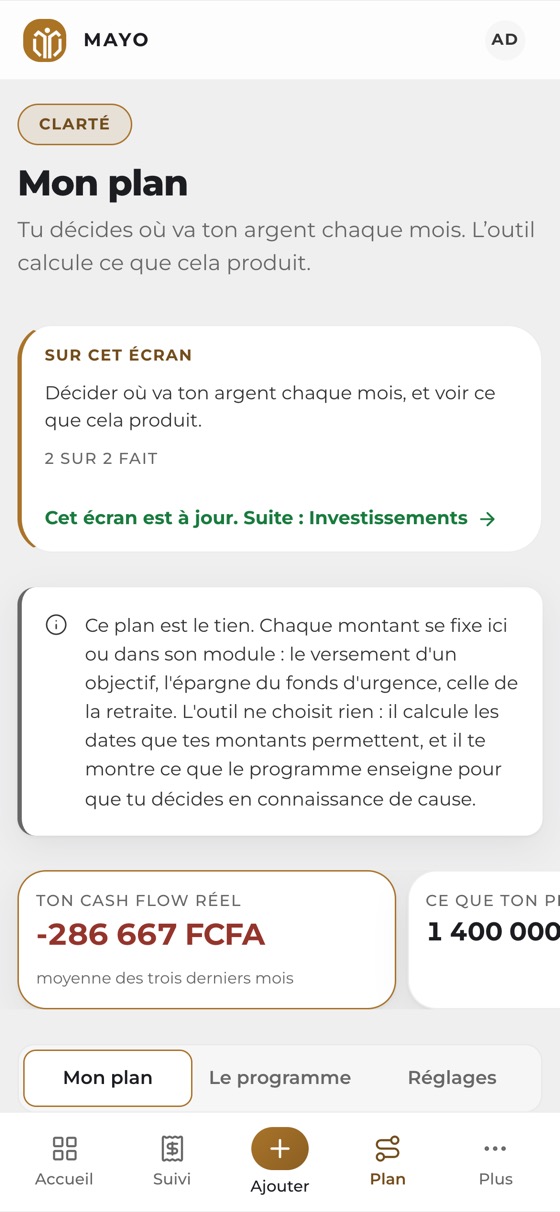
Un objectif sans montant ni date est un souhait. Ici, chaque objectif porte sa somme, son échéance et le versement mensuel qu'il demande. Mon plan rassemble tout ce que tu as décidé en une seule page, mois par mois.
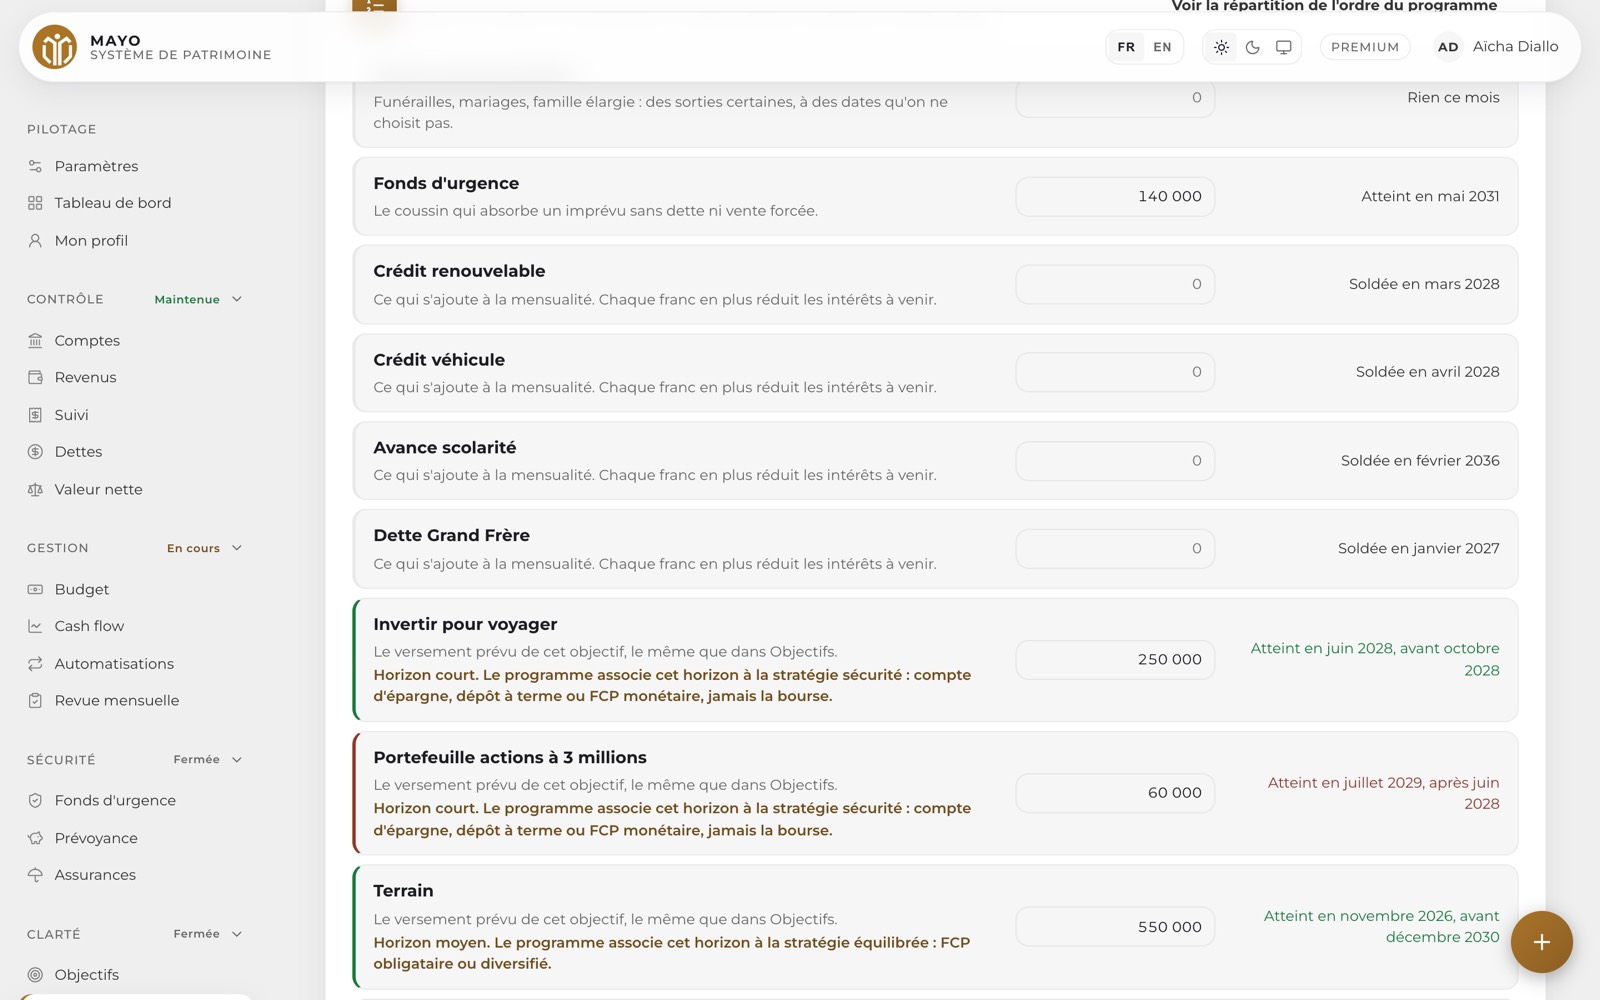
Le simulateur montre d'où vient le résultat : ce qui sort de ta poche et ce que l'argent produit tout seul. Il chiffre aussi ce que coûte le fait d'attendre cinq ans, à versement identique. Les taux de référence sont donnés par classe d'actif, et aucun n'est présenté comme une promesse.


Le capital nécessaire pour que tes placements remplacent ton salaire, le capital que ton plan actuel produira, et l'écart entre les deux. Avec le versement mensuel qu'il faudrait pour combler cet écart, inflation comprise.

Ce n'est pas une version allégée. Les mêmes calculs, les mêmes chiffres, rangés pour le pouce. Tu notes une dépense dans le taxi, et ton budget est déjà à jour.


Elles viennent de budgets réels d'ici et de la diaspora, et elles sont écrites dans le moteur de calcul, pas dans un article de blog.
La cible dépend de ton statut. Un fonctionnaire et un indépendant n'ont pas le même risque, et ne doivent pas viser le même matelas.
À partir de quatre personnes qui vivent de ton revenu, le calcul bascule du total des dépenses essentielles au revenu complet.
Pas le tiers que proposent les banques. Au dessus de vingt pour cent de ton revenu, la charge de dette bloque tout le reste.
Inutile d'attendre d'avoir douze mois de côté. À trois mois, tu peux faire les deux en même temps, et l'outil te le dit.
Un outil qui garde tes chiffres coûte à faire tourner et à protéger. Nous préférons le dire franchement plutôt que de vendre tes données. Abonnement par période de six ou douze mois, payable par mobile money.
Pour reprendre la main : savoir où va l'argent, tenir un budget et bâtir ton matelas.
soit 5 000 FCFA par mois
Pour passer du contrôle à la construction : objectifs datés et premiers placements.
soit 15 000 FCFA par mois
Le système entier, jusqu'au capital qui remplace le salaire et à la transmission.
soit 25 000 FCFA par mois
Paiement par mobile money et par les moyens Mayo. Tes données t'appartiennent : export et suppression possibles à tout moment, sur simple demande dans l'outil.
Les prix ci dessus sont ceux que nous envisageons, et c'est exactement ce que nous te demandons de juger. Dis nous ce qui t'intéresse, ce que tu paierais, et ce qui te manque. Trois minutes, et tu rejoins le groupe WhatsApp des premiers membres.
Le formulaire s'ouvre dans une page Mayo.
Trois minutes. À la fin, tu reçois le lien du groupe WhatsApp des premiers membres.
Remplir le formulaireLe formulaire n'est pas encore relié.
Tu fais partie des premiers. On lit chaque réponse, une par une, et le prix final tiendra compte de la tienne.
Tu n'as plus rien à faire, on t'écrit au lancement. Mais si tu veux demander quelque chose dès maintenant, le message est déjà prêt : tu n'as qu'à écrire ta question au bout.
Poser une question sur WhatsAppLe message part sur le WhatsApp de l'équipe Mayo. Tu peux le relire et le modifier avant de l'envoyer.
J'ai grandi entre le Ghana, le Togo, le Bénin et la Norvège. J'ai aussi vécu en France, en Angleterre et au Mexique. À 17 ans, j'investissais déjà sur les marchés boursiers américains et européens. À 20 ans, j'ai fait des erreurs coûteuses. À 22 ans, j'ai commencé à comprendre les règles du jeu.
Mais ce que j'enseigne ne commence pas par l'investissement. Ça commence par la structure. Parce que sans architecture, même les meilleurs produits financiers deviennent une source de stress. C'est pour ça que cet outil commence par tes chiffres.
Le patrimoine ne se construit pas seulement avec le revenu. Il se construit avec un système. Pour que nous arrêtions de recommencer à zéro à chaque génération.